Domain jrvm.de kaufen?
Wir ziehen mit dem Projekt
jrvm.de um.
Sind Sie am Kauf der Domain
jrvm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jrvm.de kaufen?
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
NIKYPJ Sbr12 Linearführungssatz 1000 Mm Mit 2 Führungsschienen Und 4 Kugellager-schlitten Für Cnc-maschinen, Automatisierung Und DiyDer SBR12 Linearführungssatz enthält zwei jeweils 1000 mm lange Führungsschienen und vier SBR12UU-Schlitten. Er eignet sich für lineare Bewegungen an CNC-Maschinen, automatisierten Anlagen, Drehmaschinen und DIY-Konstruktionen. Die beiden Führungsschienen sind jeweils 1000 mm lang und verfügen über regelmäßig angeordnete Bohrungen für eine präzise Befestigung. Dadurch entsteht eine parallele Basis für bewegte Achsen und eine geeignete Führung für Konstruktionen mit längerem linearem Verfahrweg. Die SBR12UU-Schlitten arbeiten mit integrierten Kugellagern und bewegen sich entlang der Wellen mit geringem Widerstand. Das unterstützt eine gleichmäßige Führung bei Einstellarbeiten, Fertigungsaufgaben und Bearbeitungen, bei denen ein kontrollierter Lauf benötigt wird. Die vollständig metallische Ausführung der Lager- und Schlitteneinheiten sorgt für festen Halt auf den Schienen. Der Gleitblock sitzt eng an der Welle, wodurch sich das Spiel bei korrekter Montage verringern lässt und eine stabile lineare Bewegung unterstützt wird. Aluminiumschienen und Halterungen aus Aluminiumlegierung bieten eine montagefreundliche Konstruktion für mechanische Baugruppen. Die Wellen aus Kohlenstoffstahl und die integrierten Kugellager ergänzen das Set für Anwendungen mit linearer Bewegung und wiederholten Verfahrwegen. Zum Lieferumfang gehören 2 SBR12-Führungsschienen mit je 1000 mm Länge und 4 SBR12UU-Schlitten. Das Set passt zu automatisierten Maschinen, CNC-Fräsern, Drehmaschinen und DIY-Aufbauten. Vor der Montage Wellenmaß, Lochabstände und Befestigungspunkte prüfen. Technische Details Typ: SBR12 Linearführungssatz Lieferumfang: 2 Führungsschienen und 4 SBR12UU-Schlitten Länge je Schiene: 1000 mm Führungselemente: Kugellager Schlittenaufbau: Metall Materialien: Aluminium, Aluminiumlegierung und Kohlenstoffstahl Anwendungen: CNC-Maschinen, automatisierte Anlagen, Drehmaschinen und DIY-Projekte Montage: regelmäßige Bohrungen, Ausrichtung und Befestigung vor der Verwendung prüfen70,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:146,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
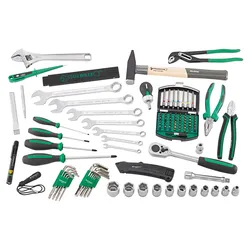
STAHLWILLE Werkzeug-Sortiment TCS L-BOXX® Industrie-Set 82 tlg.Eigenschaften:sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 82-teilig: 7 Ringmaulschlüssel Nr. 13: 8; 10; 13; 17; 19; 22; 24 mm 1 Bit-Box Nr. 1206: 1 Bit-Halter / L. 25 mm: SL4;5;6 mm (2x) / PH1;2;3 (3x) / PZ1;2;3 (3x) / T10;15;20;25;27;30;40 (2x) / T BO10;15;20;25;27;30;40 / INHEX 3;4;5 mm / L. 75 mm: SL6 mm / PH2;3 / PZ1;2 / T20;25 / 56-teilig 1 Bit-Halter 1/2" Nr. 543: L. 38 mm 1 Bit-Ratschenschraubendreher 1/4" Nr. 4008: L. 95 mm 1 Verlängerung 1/2" Nr. 509: L. 130 mm 1 Knarre 1/2" Nr. 512-2K: L. 265,5 mm 11 Steckschlüsseleinsätze mit Sechskant 1/2" Nr. 52: 8; 10; 12; 13; 16; 17; 18; 19; 22; 24, 27 mm 1 Schlosserhammer Nr. 10961: 500 g 1 Einmaulschlüssel, verstellbar Nr. 4025: max. 34 mm 1 Körner Nr. 105: Ø 10 mm 1 Mini-Magnetheber Nr. 12600: 270 g510,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
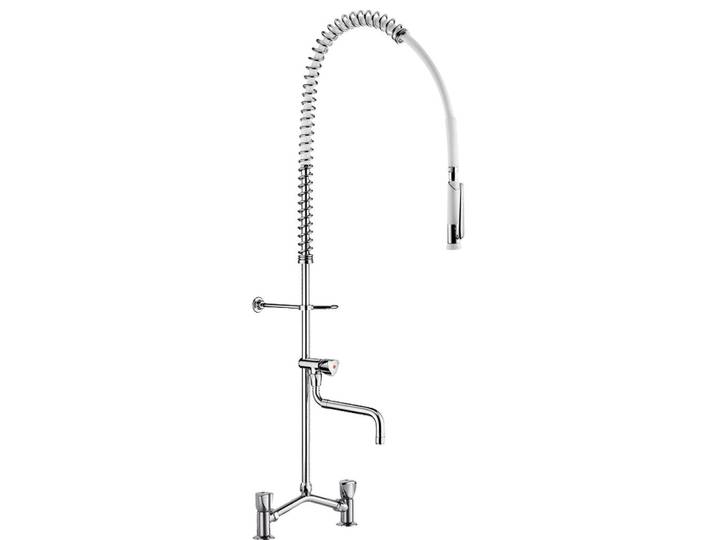
Delabie Geschirrspülbrause, Chrom, Metall, Werkzeug/Technologie, Freiform, 20.7x12.2x98.5 cm, Küchen, Küchenausstattung, KüchenarmaturenDelabie Geschirrspülbrause, Chrom, Metall, Werkzeug/Technologie, Freiform, 20.7x12.2x98.5 cm, Küchen, Küchenausstattung, Küchenarmaturen. Delabie Geschirrspülbrause-Garnitur mit Zweigriffmischer Ma150, geeignet für den intensiven Einsatz in Großküchen. Zweiloch-Standmontage, einstellbarer Mittenabstand 100–240 mm, Oberteile mit Dreikantgriffen, Mittenstück mit Muttern und Gewindestutzen G 1/2B. Mischbatterie mit Rückflussverhinderern und Spindelabdichtung für erhöhte Widerstandsfähigkeit. Inklusive schwenkbarem Auslaufventil, ausziehbar 200–290 mm, Durchfluss 20 l/min für schnelles Befüllen. Handbrause Art. 433000 mit einstellbarem Strahl, Durchfluss 9 l/min, verkalkungsarmer Düse und Stoßschutz. Panzerschlauch 0,95 m, weiß, in Lebensmittelqualität. Steigrohr 3/4 aus Edelstahl, einstellbare Schelle zur Wandbefestigung, Edelstahl-Tragfeder und Verdrehschutz-Verschraubungen. Ausführung ermöglicht Montage unmittelbar vor der Wand. Breite: 20.7 cm Tiefe: 98.5 cm Höhe: 12.2 cm cm cm cm Farbe:Chrom Material:Metall Form:Freiform1093,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **


Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
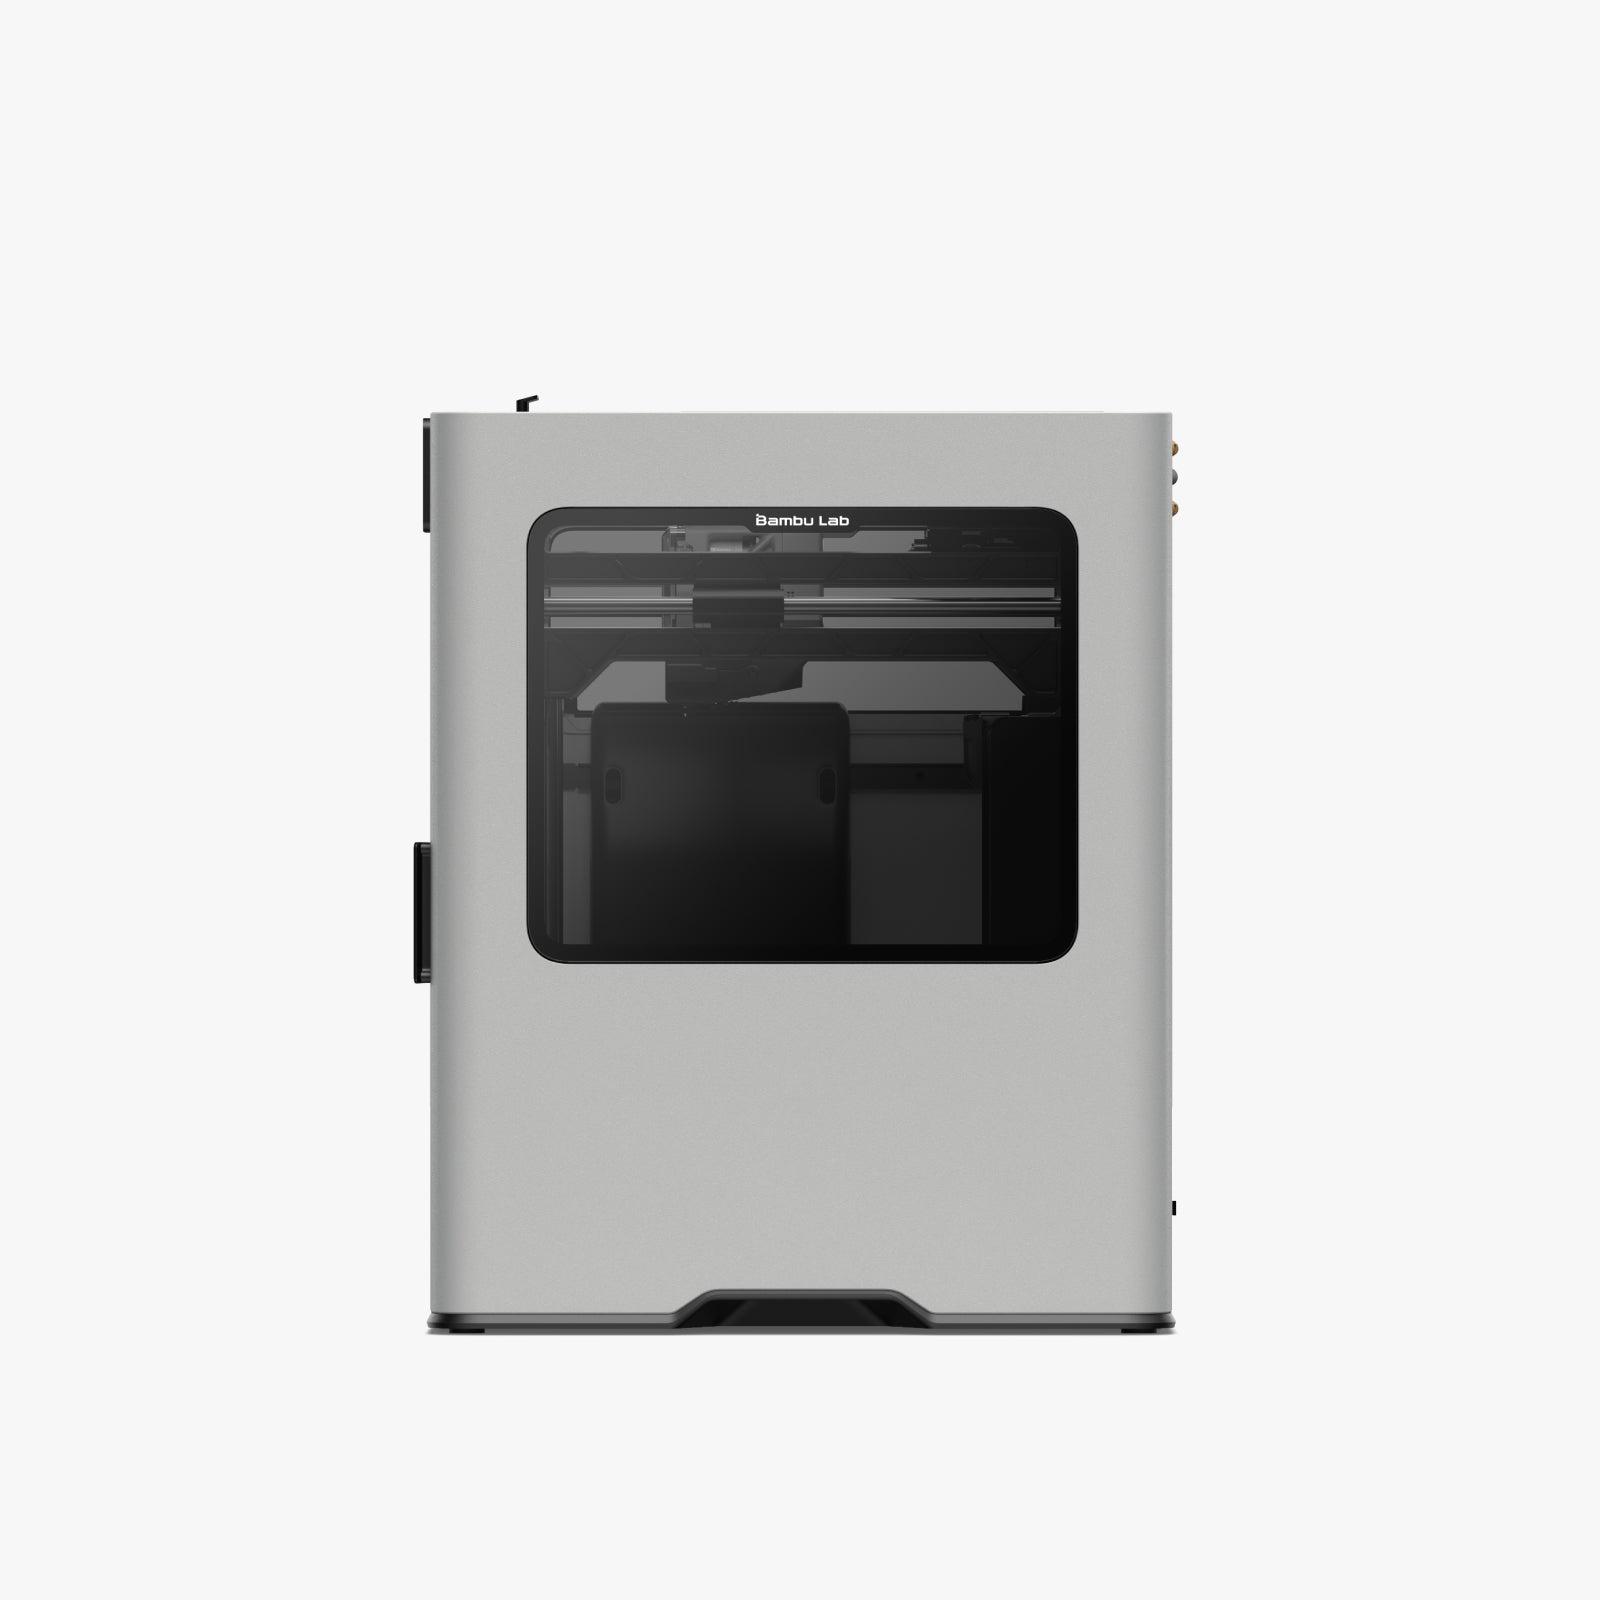
Bambu Lab 3D-Drucker - FDM-Technologie für schnelle und präzise Fertigung von ObjektenProdukthighlightsDer Bambu Lab H2D ist ein moderner Hochleistungs-3D-Drucker, der speziell für Anwender entwickelt wurde, die Wert auf Geschwindigkeit, Präzision und maximale Flexibilität legen. Mit seinem innovativen Dual-Nozzle-System ermöglicht der H2D effizienten Mehrmaterial- und Mehrfarbendruck sowie die Verarbeitung unterschiedlicher Filamente in einem Druckvorgang.Dank des großzügigen Bauraums und der leistungsstarken CoreXY-Architektur erreicht der H2D hohe Druckgeschwindigkeiten bei gleichzeitig hervorragender Druckqualität. Die geschlossene Druckkammer mit aktiver Temperaturregelung schafft optimale Bedingungen für anspruchsvolle Materialien und sorgt für zuverlässige Ergebnisse bei technischen Anwendungen.Das intelligente Kalibrier- und Überwachungssystem übernimmt zahlreiche automatische Prozesse wie Bettvermessung, Düsenkalibrierung und die Überwachung des Druckvorgangs. Kamerasysteme und KI-gestützte Funktionen helfen dabei, Fehler frühzeitig zu erkennen und die Druckqua1970,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NIKYPJ Sbr12 Linearführungssatz 1000 Mm Mit 2 Führungsschienen Und 4 Kugellager-schlitten Für Cnc-maschinen, Automatisierung Und DiyDer SBR12 Linearführungssatz enthält zwei jeweils 1000 mm lange Führungsschienen und vier SBR12UU-Schlitten. Er eignet sich für lineare Bewegungen an CNC-Maschinen, automatisierten Anlagen, Drehmaschinen und DIY-Konstruktionen. Die beiden Führungsschienen sind jeweils 1000 mm lang und verfügen über regelmäßig angeordnete Bohrungen für eine präzise Befestigung. Dadurch entsteht eine parallele Basis für bewegte Achsen und eine geeignete Führung für Konstruktionen mit längerem linearem Verfahrweg. Die SBR12UU-Schlitten arbeiten mit integrierten Kugellagern und bewegen sich entlang der Wellen mit geringem Widerstand. Das unterstützt eine gleichmäßige Führung bei Einstellarbeiten, Fertigungsaufgaben und Bearbeitungen, bei denen ein kontrollierter Lauf benötigt wird. Die vollständig metallische Ausführung der Lager- und Schlitteneinheiten sorgt für festen Halt auf den Schienen. Der Gleitblock sitzt eng an der Welle, wodurch sich das Spiel bei korrekter Montage verringern lässt und eine stabile lineare Bewegung unterstützt wird. Aluminiumschienen und Halterungen aus Aluminiumlegierung bieten eine montagefreundliche Konstruktion für mechanische Baugruppen. Die Wellen aus Kohlenstoffstahl und die integrierten Kugellager ergänzen das Set für Anwendungen mit linearer Bewegung und wiederholten Verfahrwegen. Zum Lieferumfang gehören 2 SBR12-Führungsschienen mit je 1000 mm Länge und 4 SBR12UU-Schlitten. Das Set passt zu automatisierten Maschinen, CNC-Fräsern, Drehmaschinen und DIY-Aufbauten. Vor der Montage Wellenmaß, Lochabstände und Befestigungspunkte prüfen. Technische Details Typ: SBR12 Linearführungssatz Lieferumfang: 2 Führungsschienen und 4 SBR12UU-Schlitten Länge je Schiene: 1000 mm Führungselemente: Kugellager Schlittenaufbau: Metall Materialien: Aluminium, Aluminiumlegierung und Kohlenstoffstahl Anwendungen: CNC-Maschinen, automatisierte Anlagen, Drehmaschinen und DIY-Projekte Montage: regelmäßige Bohrungen, Ausrichtung und Befestigung vor der Verwendung prüfen70,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:146,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
STAHLWILLE Werkzeug-Sortiment TCS L-BOXX® Industrie-Set 82 tlg.Eigenschaften:sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 82-teilig: 7 Ringmaulschlüssel Nr. 13: 8; 10; 13; 17; 19; 22; 24 mm 1 Bit-Box Nr. 1206: 1 Bit-Halter / L. 25 mm: SL4;5;6 mm (2x) / PH1;2;3 (3x) / PZ1;2;3 (3x) / T10;15;20;25;27;30;40 (2x) / T BO10;15;20;25;27;30;40 / INHEX 3;4;5 mm / L. 75 mm: SL6 mm / PH2;3 / PZ1;2 / T20;25 / 56-teilig 1 Bit-Halter 1/2" Nr. 543: L. 38 mm 1 Bit-Ratschenschraubendreher 1/4" Nr. 4008: L. 95 mm 1 Verlängerung 1/2" Nr. 509: L. 130 mm 1 Knarre 1/2" Nr. 512-2K: L. 265,5 mm 11 Steckschlüsseleinsätze mit Sechskant 1/2" Nr. 52: 8; 10; 12; 13; 16; 17; 18; 19; 22; 24, 27 mm 1 Schlosserhammer Nr. 10961: 500 g 1 Einmaulschlüssel, verstellbar Nr. 4025: max. 34 mm 1 Körner Nr. 105: Ø 10 mm 1 Mini-Magnetheber Nr. 12600: 270 g510,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delabie Geschirrspülbrause, Chrom, Metall, Werkzeug/Technologie, Freiform, 20.7x12.2x98.5 cm, Küchen, Küchenausstattung, KüchenarmaturenDelabie Geschirrspülbrause, Chrom, Metall, Werkzeug/Technologie, Freiform, 20.7x12.2x98.5 cm, Küchen, Küchenausstattung, Küchenarmaturen. Delabie Geschirrspülbrause-Garnitur mit Zweigriffmischer Ma150, geeignet für den intensiven Einsatz in Großküchen. Zweiloch-Standmontage, einstellbarer Mittenabstand 100–240 mm, Oberteile mit Dreikantgriffen, Mittenstück mit Muttern und Gewindestutzen G 1/2B. Mischbatterie mit Rückflussverhinderern und Spindelabdichtung für erhöhte Widerstandsfähigkeit. Inklusive schwenkbarem Auslaufventil, ausziehbar 200–290 mm, Durchfluss 20 l/min für schnelles Befüllen. Handbrause Art. 433000 mit einstellbarem Strahl, Durchfluss 9 l/min, verkalkungsarmer Düse und Stoßschutz. Panzerschlauch 0,95 m, weiß, in Lebensmittelqualität. Steigrohr 3/4 aus Edelstahl, einstellbare Schelle zur Wandbefestigung, Edelstahl-Tragfeder und Verdrehschutz-Verschraubungen. Ausführung ermöglicht Montage unmittelbar vor der Wand. Breite: 20.7 cm Tiefe: 98.5 cm Höhe: 12.2 cm cm cm cm Farbe:Chrom Material:Metall Form:Freiform1093,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heyd, Reinhard: Internationale RechnungslegungInternationale Rechnungslegung , Das Buch bietet einen umfassenden Überblick über die IFRS Rechnungslegung. Es konzentriert sich hierbei auf die für die Praxis relevanten Themen. Aufgrund der strukturierten, anwendungsbezogenen und verständlichen Darstellung, die von einer Vielzahl an erläuternden Beispielen begleitet wird, ermöglicht das Buch einen schnellen Zugang zu dieser komplexen Materie. So werden neben den konzeptionellen Grundlagen auch praktische Probleme und Besonderheiten ebenso dargestellt wie die Auswirkungen der jeweiligen IFRS Regelungen auf Bilanzpolitik und Bilanzanalyse. Das Buch wendet sich sowohl an Studierende der Betriebswirtschaftslehre mit dem Studienschwerpunkt International Accounting wie auch an Fach- und Führungskräfte aus den Rechnungswesenabteilungen von Unternehmen und Konzernen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20200713, Produktform: Kartoniert, Titel der Reihe: UTB basics#4431#, Autoren: Heyd, Reinhard~Zorn, Daniel, Seitenzahl/Blattzahl: 391, Keyword: Anhang; Anlage; Anschaffungskosten; BWL; Betriebswirtschaftslehre; Bewertung; Bilanz; Bilanzanalyse; Bilanzpolitik; Buchung; Eigenkapital; Eigenkapitalspiegel; Einzelkosten; Financial Instruments; Finanzinstrumente; Gemeinkosten; Haftungsmasse; IFRS; International Financial Reporting Standards; Jahresabschluss; Konsolidierung; Konsolidierungsfragen; Lagebericht; Leasing; Lehrbuch; RHB; Rechnungslegung; Sachanlagen; US-GAAP; Verpflichtungen; Vertriebskosten; Vorratsvermögen; Vorräte, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Lucius + Lucius, Co-Verlag: Lucius + Lucius, Länge: 213, Breite: 149, Höhe: 30, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 131849436,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.